

تصور کنید در یک صندوق دستیاری هوشمند ساخته شده است و در اختیار مشتریان گذاشته شده است که به آنها در سرمایه گذاری کمک کند. مشتریان شرایط را به دستیار هوشمند می گویند و دستیار آنها را در زمینه سرمایه گذاری راهنمایی می کند. حالا فرض کنید که دستیار هوشمند یک صندوق مثلا بازنشستگی، شرایط دریافت مستمری را اشتباه توضیح دهد یا مدلی تحلیلی، بر اساس دادههای ناقص، پیشنهاد سرمایهگذاری بدهد. پاسخها دقیق و حرفهای به نظر میرسند؛ اما نتیجه ممکن است به معیشت اعضا یا دارایی سرمایهگذاران آسیب بزند.
مسئله اصلی همینجاست: استفاده از هوش مصنوعی، نیاز به نظارت و پاسخگویی را از بین نمیبرد. پیش از راهاندازی هر سامانه باید روشن باشد چه کسی خروجی آن را بررسی میکند، چه کسی اختیار توقف دارد و خطا چگونه اصلاح میشود.
چرا این موضوع برای صندوقها مهم است؟
صندوقهای بازنشستگی و سرمایهگذاری ساختار و تعهدات یکسانی ندارند، اما هر دو با منابع مالی و اعتماد ذینفعان سروکار دارند. هوش مصنوعی میتواند در بررسی اسناد، تحلیل پرتفوی، تهیه گزارش و پاسخگویی مفید باشد؛ به شرط آنکه با شرایط واقعی فعالیت صندوق سازگار شود.
اینکه یک دستیار هوش مصنوعی پشتیبانی از زبان فارسی را انجام می دهد، بهتنهایی کافی نیست. کیفیت دادهها، اعتبار اسناد، تغییر مقررات، محدودیت نقدشوندگی و ویژگیهای بازار باید در طراحی و ارزیابی سامانه لحاظ شوند. مدلی که این عوامل را نادیده میگیرد، ممکن است پاسخ خوش ساخت و زیبایی تولید کند، اما پاسخ قابل اتکا و کفایت لازم را ندارد.
همچنین، چارچوبهای نظارتی خارجی را نمیتوان مستقیماً به ایران تعمیم داد. الزامات هر کاربرد باید متناسب با نوع صندوق، اساسنامه، قراردادها و مقررات قابلاعمال آن بررسی شود. بطور کلی سه نقطهای که به کنترل جدی نیاز دارندعبارتند از:
۱. توصیههای سرمایهگذاری
خروجی مدل نباید بدون بررسی وارد تصمیم نهایی شود. کمیته سرمایهگذاری باید درباره منابع داده، فرضها، نقدشوندگی و عملکرد مدل در شرایط نامطلوب سؤال کند.گزارشی با نمودارهای مرتب و ادبیات تخصصی، لزوماً تحلیل درستی نیست. ظاهر حرفهای، جای شواهد قابل بررسی را نمیگیرد.
۲. پاسخگویی به اعضا و سرمایهگذاران
توضیح مدارک موردنیاز با ارائه پیشنهاد مالی شخصی تفاوت دارد. صندوق باید مشخص کند سامانه تا کجا اجازه پاسخگویی دارد و چه زمانی باید موضوع را به کارشناس ارجاع دهد.در موضوعات حساس، پاسخ «پرونده شما باید بررسی شود» از یک جواب قطعی اما نادرست ارزشمندتر است.
۳. دادهها و تأمینکنندگان
اطلاعات ناقص، اسناد منسوخ و دادههای متناقض، خروجی مدل را کماعتبار میکنند. ورود اطلاعات محرمانه به ابزارهای عمومی نیز باید تابع ضوابط روشن باشد.از سوی دیگر، ادعای فروشنده درباره دقت سامانه کافی نیست. کاربردهای بااهمیت به ارزیابی مستقل، بررسی امنیت داده و برنامه تداوم خدمت نیاز دارند؛ از جمله اینکه در صورت اختلال یا قطع همکاری، فعالیت صندوق چگونه ادامه پیدا میکند.
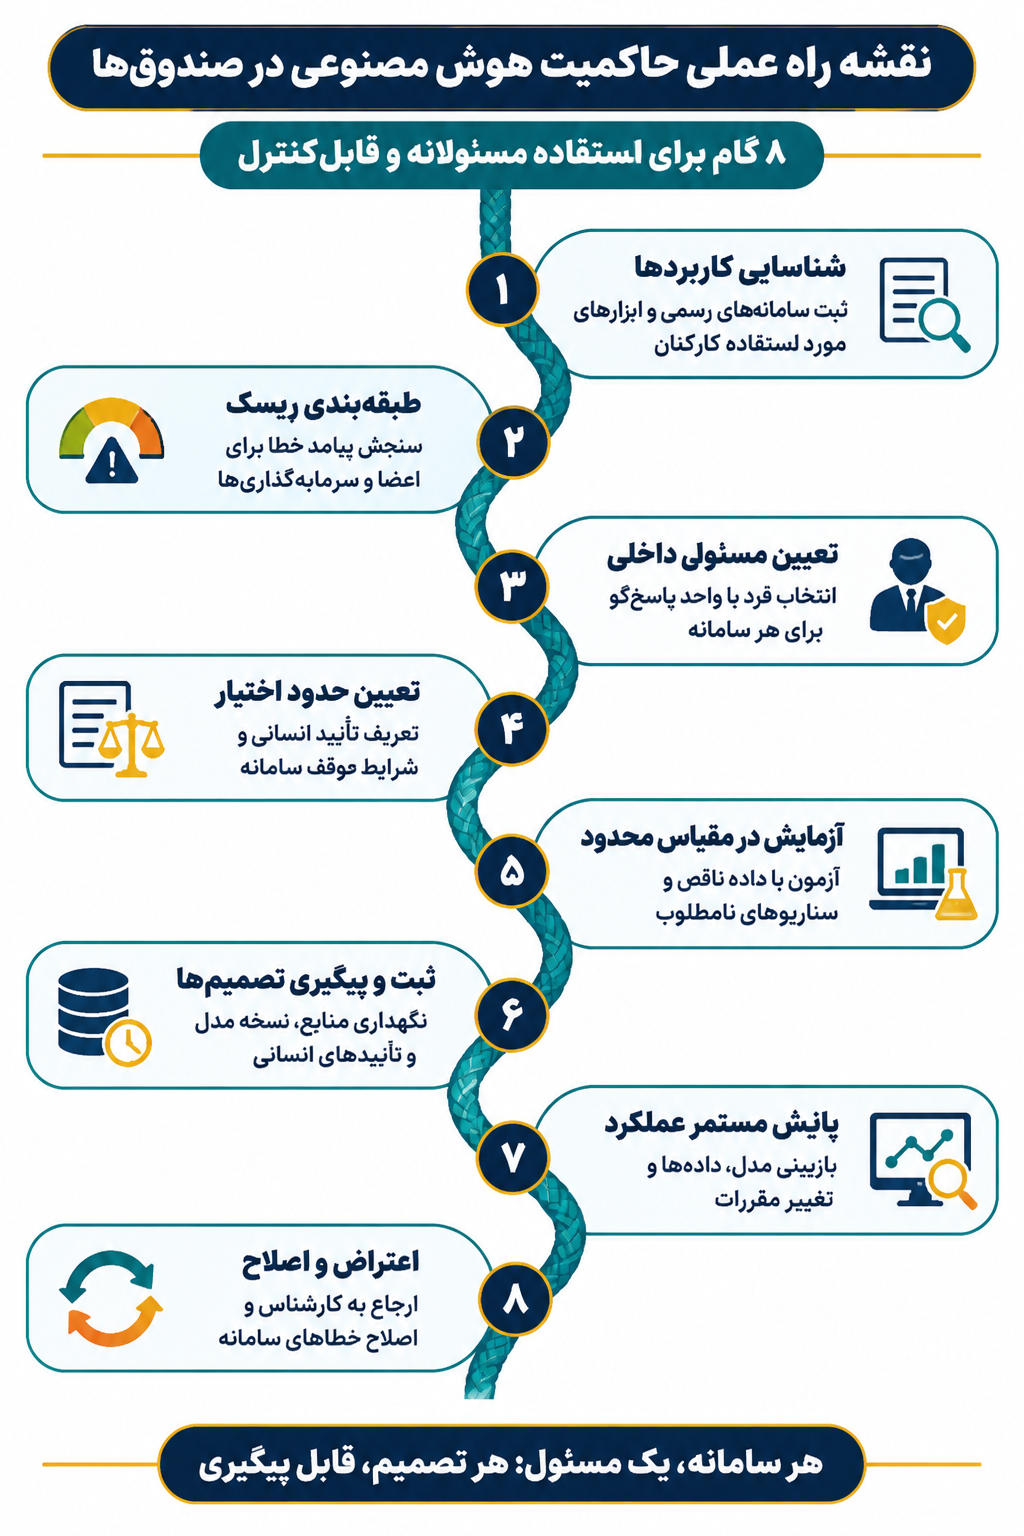
نقشه راه عملی برای صندوقها
برای شروع، این هشت اقدام میتواند مبنای کار قرار گیرد:
- شناسایی کاربردها: ثبت سامانههای رسمی و ابزارهایی که کارکنان استفاده میکنند.
- طبقهبندی ریسک: سنجش پیامد خطا برای اعضا، سرمایهگذاران و داراییها.
- تعیین مسئول داخلی: انتخاب فرد یا واحد پاسخگو برای هر سامانه.
- تعیین حدود اختیار: مشخصکردن موارد نیازمند تأیید انسانی و شرایط توقف.
- آزمایش محدود: ارزیابی سامانه با داده ناقص و سناریوهای نامطلوب.
- ثبت تصمیمها: نگهداری منابع، نسخه مدل، خروجی و تأییدهای انسانی.
- پایش مستمر: بررسی افت عملکرد و آثار تغییر دادهها، مقررات و مدل.
- ایجاد مسیر اعتراض و اصلاح: امکان ارجاع به کارشناس و پیگیری خطا.
مزیت واقعی صندوقها صرفاً در خرید مدل پیشرفته هوش مصنوعی نیست؛ در استفاده قابلکنترل از آن است. هوش مصنوعی زمانی ارزش میآفریند که داده معتبر، نظارت مؤثر، مسئول مشخص و مسیر اصلاح خطا در کنار آن وجود داشته باشد.پیش از سپردن کار به الگوریتم، باید مسئولیت روشن باشد: هر سامانه یک پاسخگو، هر تصمیم یک مسیر پیگیری.
دیدگاه خود را بنویسید